Мәсьәлә: өстәл лимиты
$500 лы өстәлдә $10 лы Мартингейл. Ул никадәр еш җимерелә, җимерелгәндә күпме оттыра, һәм лимитны күтәрү ярдәм итәме?
Рәттән алты оттыру аны җимерә: циклга 1,8%, 100 әйләнешлек сессияләрнең якынча 60% ы. Җимерелү $630 га төшә. Лимитны $5 000 га күтәрү җимерелүне сирәгрәк (циклга 0,25%) һәм зуррак ($5 110) итә. Куелган долларга көтелгән югалту теләсә нинди лимитта 2,70%.
Мәсьәлә
Assume independent spinsматематикаБәйсез әйләнешләрТарихка карамастан, һәр әйләнешнең ихтималлыклары бертигез. Бу сайттагы һәр исәпләүнең нигезе.Тулысынча уку → and standard single-zeroтәгәрмәчНульТигез түләүле, дюжина яки баганага бер ставка да капламый торган бердәнбер яшел уяч; казино өстенлегенең чыганагы. Шулай ук: бер нуль, 0.Тулысынча уку → payoutsакчаТүләүОткан ставка кайтара торган сумма, кире кайтарылган ставкага өстәп «X гә 1» дип күрсәтелә.Тулысынча уку →, with enough bankrollакчаУен акчасыУен өчен аерып куелган гомуми сумма. Уен акчасы белән идарә итү — аның күпме өлешен бер ставкада һәм бер сессиядә куркыныч астына куярга карар итү.Тулысынча уку → to fund each permitted stake. A player bets $10 on redставкаКызыл18 кызыл санга тигез түләүле ставка. Французча: rouge.Тулысынча уку → and doubles after each loss, resetting after a win. The table maximum is $500. (a) How many consecutive losses break the progressionстратегияПрогрессияСтавканы алдагы нәтиҗәләргә карап үзгәртүче теләсә кайсы кагыйдә. Тискәре прогрессияләр аны оттырулардан соң, уңай прогрессияләр отышлардан соң күтәрә.Тулысынча уку →? (b) What is the probabilityматематикаИхтималлыкНәтиҗәнең мөмкинлеге, 0 дән 1 гә кадәр яки 0% тан 100% ка кадәр. Бер сан: 1/37 = 2,70%.Тулысынча уку → per cycle? (c) What is lost at the break? (d) How does a $5,000 limit change the answers? (e) Does any limit make the system profitable?
(a)–(c) чишелешләре
Ставкалар: 10, 20, 40, 80, 160, 320. Җиденчесе 640 > 500 булыр иде, шуңа алты оттыру аны җимерә. (b) Кызылда p(оттыру) = 19/37; (19/37)⁶ = 0,0183, циклга якынча 1,8%. Цикл уртача ике әйләнеш чамасы дәвам итә, шуңа 100 әйләнешлек сессиядә якынча 50 цикл була һәм p(ким дигәндә бер җимерелү) ≈ 1 − 0,9817⁵⁰ ≈ 60%. (c) 10 + 20 + 40 + 80 + 160 + 320 = $630, бу 63 база берәмлегеакчаБерәмлекСистема яки уенчы эш итә торган төп ставка. Прогрессияләр теләсә кайсы өстәлдә кулланырлык булсын өчен берәмлекләрдә тасвирлана.Тулысынча уку →, ә цикл отарга тырышкан сумма — $10.
(d) чишелеше
At $5,000: stakes to 2,560 are allowed; the tenth stake, 5,120, is refused. Nine losses break it: (19/37)⁹ ≈ 0.25% per cycle, about 11% of 100-spin sessions. Loss at the break: 10 + 20 + … + 2,560 = $5,110. The player has bought a rarer catastrophe at the price of a larger one. Over many sessions the expected cost of breaks is p × loss ≈ 0.0183 × 630 = $11.5 per cycle at the $500 limit and 0.0025 × 5,110 = $12.8 at $5,000; each is the expected contribution from failed cycles. Subtract the expected profit from successful cycles, $10 × (1 − p), to obtain total expected lossматематикаКөтелгән югалтуКөтелгән кыйммәтне куелган гомуми суммага тапкырлау; сессия яки чор дәвамында уртача югалтылган сумма.Тулысынча уку → per cycle: about $1.74 and $2.71 respectively.
(e) чишелеше
With a finite limit and a well-defined stopping rule, expected loss equals expected turnoverакчаӘйләнешСессия яки чор дәвамында куелган гомуми сумма, яңадан куелган отышларны да санап. Шулай ук: handle, action.Тулысынча уку → divided by 37. Changing the limit can change turnover substantially. For the 100-spin examples below, the player resets to $10 after either a win or a failed progression, and has enough money to place every bet. These are exact model expectations, not a simulation. The imaginary unlimited-bankroll, unlimited-stake MartingaleстратегияМартингейлҺәр оттырудан соң ставканы ике тапкыр арттыручы прогрессия. Аның нәрсә эшләгәнен һәм нәрсә эшләмәгәнен «Стратегия» бүлегендә карагыз.Тулысынча уку → is different: a single cycle eventually wins $10 with probability 1, but its expected turnover is infinite. The finite-expectation identity cannot be applied to that unbounded stopping problem. Real bankrolls and tables cannot implement it.
Ике чын өстәл
Торп мисалы — максимумы $1 000 булган $1 лы өстәл, анда уенчы кичке аш өчен $30 ны берәр доллар белән отарга өметләнә. 1, 2, 4 … 512 ставкалары ун ставкага мөмкинлек бирә, шуңа рәттән ун оттыру прогрессияне җимерә: Европа тәгәрмәчендә 785 циклда бер тапкыр (Америка тәгәрмәчендә 613 тә бер тапкыр), $1 023 бәясенә. Утыз циклның барысы да 96,2% очракта уңышлы була. Калган 3,8% якынча $1 000 оттыра, һәм кичнең уртача нәтиҗәсе −$9,17, бу утыз цикл уртача куйган $339 ның нәкъ 1/37 е. Максимумы $2 000 булган $5 лы өстәл дә аерылмый: $1 280 гә кадәр ставкалар тугыз ставкага мөмкинлек бирә, һәм җимерелү Европа тәгәрмәчендә 403 циклда бер тапкыр (Америка тәгәрмәчендә 323 тә бер тапкыр) була һәм $2 555 ка төшә.
Бай уенчы
The table maximum is only one constraint. The player may run out of money before reaching it. A simulation must state whether it stops, resets to the base stake or bets the remaining balance when the next double is unaffordable. Those choices change session probabilities, so results from one rule cannot describe every Martingale strategy.
Сабак
A higher limit permits rarer but larger failed progressions. It does not remove the negative expectation of each standard bet, and it may increase the amount wagered. Compare the total exposure and stopping rule as well as the chance of a short winning cycle.
Формула
Сораулар
Ул сезгә югарырак лимитка кадәр исән калырга мөмкинлек бирә, анда җимерелү сирәгрәк һәм зуррак. Долларга көтелгән югалту үзгәрми.
Ставкалар 10, 30, 70, 150, 310: $500 лимитка биш оттырудан соң бәрелә, һәм җимерелү $570 ка төшә. Шул ук 2,70%.
A maximum limits the payout exposure accepted on a bet. The operator sets the actual limits; their existence does not create roulette’s house edgeматематикаКазино өстенлегеҺәр ставканың казино уртача үзенә алып кала торган өлеше: Европа рулеткасында 2,70%.Тулысынча уку →.
Күңелле математика
Башта үзегез чишеп карагыз. Һәр чишелеш яшерелгән; әзер булгач ачыгыз.
A MartingaleстратегияМартингейлҺәр оттырудан соң ставканы ике тапкыр арттыручы прогрессия. Аның нәрсә эшләгәнен һәм нәрсә эшләмәгәнен «Стратегия» бүлегендә карагыз.Тулысынча уку → starts at $100 on redставкаКызыл18 кызыл санга тигез түләүле ставка. Французча: rouge.Тулысынча уку → and allows itself at most n bets a cycle: after n losses in a row it gives up and starts again. Write the average result of one cycle as a formula in n, and work it out for 5, 6 and 7 bets on a European wheel. Assume independent uniform single-zeroтәгәрмәчНульТигез түләүле, дюжина яки баганага бер ставка да капламый торган бердәнбер яшел уяч; казино өстенлегенең чыганагы. Шулай ук: бер нуль, 0.Тулысынча уку → results and sufficient funds for every permitted stake.
Чишелешне күрсәтү
Җавап Уртача 100 × (1 − (38/37)ⁿ): 5 ставка өчен −$14,26, 6 өчен −$17,35 һәм 7 өчен −$20,52. Күбрәк ставка рөхсәт итү уртача циклны яхшыртмый, начарайта.
A cycle wins $100 unless all n bets lose, which happens with chance qⁿ, where q = 19/37. When they all lose, the stakes 100, 200 … 100 × 2ⁿ⁻¹ add up to 100 × (2ⁿ − 1). So the average is 100 × (1 − qⁿ) − 100 × (2ⁿ − 1) × qⁿ = 100 × (1 − (2q)ⁿ).
Here 2q = 38/37, a little more than 1, so (2q)ⁿ grows with n and the average falls: n = 5 gives 1.1426 and −$14.26; n = 6 gives 1.1735 and −$17.35; n = 7 gives 1.2052 and −$20.52. A longer ladder loses less often, in 3.6%, 1.8% and 0.9% of cycles, but each loss is twice as large, and more money crosses the table each cycle, at 2.70% of every bet.
On an American wheel 2q = 40/38 and the figures are −$29.24, −$36.04 and −$43.20. In a game with no zero 2q = 1, and every cycle averages exactly zero however long the ladder.
«Гранд Мартингейл» оттырудан соң ставка суммасын икеләтә һәм бер берәмлекакчаБерәмлекСистема яки уенчы эш итә торган төп ставка. Прогрессияләр теләсә кайсы өстәлдә кулланырлык булсын өчен берәмлекләрдә тасвирлана.Тулысынча уку → өсти, шуңа ставкалар 1, 3, 7, 15, 31 … бара. Беренче отыш 1 нче, 2 нче, 3 нче яки k нчы ставкада килсә, сез күпмегә отышта? $10 лык берәмлектә һәм $500 максимумда цикл никадәр еш өзелә, һәм цикл уртача күпмегә төшә?
Чишелешне күрсәтү
Җавап k нчы ставкадагы отыш сезне k берәмлек отышта калдыра: +1, +2, +3 һ.б. $10 һәм $500 булганда цикл биш оттырудан соң өзелә, циклларның 3,57% ы, −$570 белән. Уртача цикл куелган $85,73 тән $2,32 оттыра: 2,70%.
The kth stake is 2ᵏ − 1 units: 1, 3, 7, 15, 31. The first k − 1 stakes add up to 2ᵏ − 2 − (k − 1) = 2ᵏ − k − 1. A win on the kth bet pays 2ᵏ − 1, so the cycle ends (2ᵏ − 1) − (2ᵏ − k − 1) = k units up: one extra unit for every loss before the win.
At least $570 is needed to fund all five stakes in a fresh cycle. At $10 a unit the stakes are $10, $30, $70, $150 and $310; the next, $630, is over the $500 maximum. Five losses in a row, (19/37)⁵ = 3.57%, cost 10 + 30 + 70 + 150 + 310 = $570.
Average: the wins bring in $10 × k with chance (19/37)ᵏ⁻¹ × 18/37 for k = 1 to 5, and the break takes $570 with chance 3.57%; together −$2.32. The money staked averages $85.73 a cycle, and 2.32/85.73 = 2.70%. The ordinary Martingale at the same table breaks after six losses, 1.83% of cycles, for −$630, and loses $1.74 out of $64.20 staked: 2.70% again.
Уенчы лимиты $1 000 булган өстәлдә $1 лык беренче ставка белән кызылга Мартингейл планлаштыра, шуңа ун ставка мөмкин: $1, $2, $4 һ.б. $512 гә кадәр. Цикл барлык унысын да никадәр еш оттыра, моңа уртача күпме вакыт кирәк, һәм 200 ставкалы кич никадәр еш шулай тәмамлана?
Чишелешне күрсәтү
Җавап Цикл барлык унысын да якынча 784 тә бер тапкыр оттыра, бу $1 023 тора. Бу уртача якынча 1 600 ставка, ә 200 ставкалы кич якынча 11% очракта стенага бәрелә. Цикл барыбер куелган $11,31 дән уртача $0,31 оттыра: 2,70%.
Кызылга ставка, нульне дә кертеп, 19/37 ихтималлык белән оттыра. Рәттән ун: (19/37)¹⁰ ≈ 0,00128, якынча 784 тә 1. 1 + 2 + 4 + … + 512 ставкалары $1 023 кә кушыла.
Цикл уртача 2,05 ставка ала, шуңа 784 цикл якынча 1 600 ставка ала. Әйләнеш саен санаганда, ун оттыру сериясе 200 ставкада 11,3% очракта кайдадыр очрый.
Һәлакәтләр арасында уенчы циклга $1 ота: начарысына кадәр якынча $783, аннары −$1 023, бөтен ара буена якынча −$240. Циклга: 1 × (1 − 0,00128) − 1 023 × 0,00128 ≈ −$0,31. Циклга куелган акча: 1 + 2 × (19/37) + 4 × (19/37)² + … + 512 × (19/37)⁹ ≈ $11,31. Һәм −0,31/11,31 = −2,70%.
$500 лимитта $10 лык беренче ставка белән чагыштырыгыз, алты ставка: стена 55 циклда бер тапкыр очрый, ә 200 ставкалы кич аңа 84% очракта юлыга. Югарырак лимит һәлакәтне сирәгрәк һәм зуррак итә, арзанрак түгел.
Көлке өчен тәнәфес
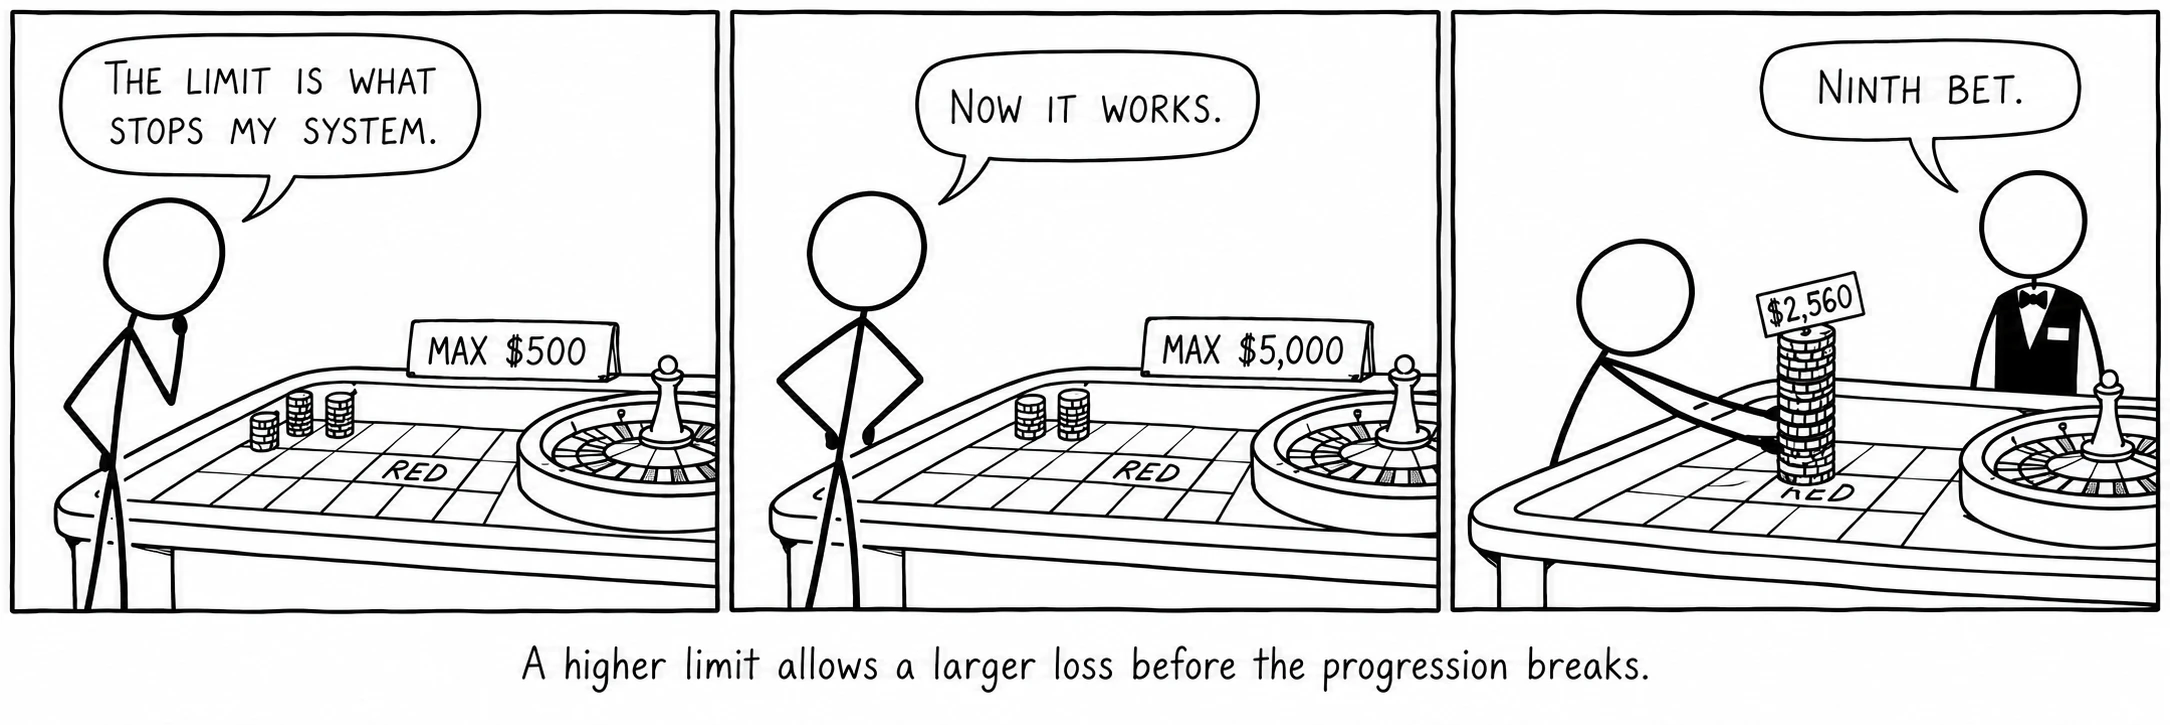
Һәр лимитта сирәгрәк һәм зуррак. Тапкырчыгыш даими.
Чыганаклар
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.